


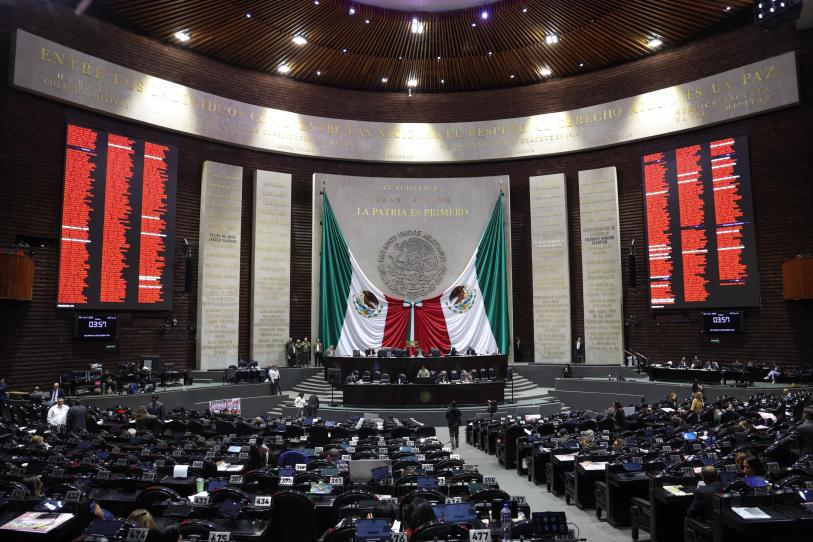

La Cámara de Diputados aprobó este martes la Ley de Economía Digital para Pagos Digitales y Electrónicos, que busca reducir gradualmente el uso de efectivo y ampliar la utilización de transferencias, tarjetas, códigos QR y otras herramientas digitales en México.
El dictamen fue avalado en lo general con 330 votos a favor y 122 en contra. Morena, PT y PVEM respaldaron la propuesta, mientras PAN, PRI y Movimiento Ciudadano expresaron cuestionamientos sobre su implementación. Tras la discusión de las reservas, el proyecto continuará su proceso legislativo en el Senado de la República.
La nueva legislación establece un esquema gradual para que proveedores de bienes y servicios habiliten infraestructura que permita recibir pagos electrónicos y digitales. Entre los primeros sectores contemplados para avanzar hacia este modelo se encuentran las casetas de peaje y las estaciones de servicio.
La ley también prevé que las autoridades federales, estatales y municipales realicen las acciones necesarias para aceptar medios electrónicos en el pago de trámites y servicios públicos.
Entre las herramientas contempladas se encuentran transferencias electrónicas, tarjetas bancarias, códigos QR y tecnología NFC, además de los sistemas de pagos digitales existentes. La legislación también reconoce a la CURP Digital como mecanismo de identificación para la contratación digital de servicios financieros.
El objetivo planteado por el Ejecutivo federal es aprovechar infraestructura ya disponible, como SPEI y CoDi, para ampliar la inclusión financiera, disminuir costos de transacción y facilitar la formalización de actividades económicas.
La aplicación de los pagos digitales será gradual y no implica la desaparición inmediata del efectivo. La propia legislación contempla que, ante contingencias que imposibiliten recibir medios electrónicos o digitales, podrá aceptarse el pago en efectivo o mediante cheque.
Durante la discusión, legisladores de oposición señalaron riesgos relacionados con la brecha digital, la protección de datos personales y las condiciones que enfrentarían pequeños negocios y comunidades con menor acceso a servicios financieros y conectividad.